发票不用贴了,报销反而更难了。这是不少财务在全面数电票之后的真实感受。以前员工交一沓纸质票,财务肉眼就能挑出重票、错票;现在发票变成一个个文件——微信转来的 PDF、邮箱里的 OFD、平台下载的 XML,看着整齐,问题却藏得更深:同一张票换个文件名又报一次,截图也能当原件传,红冲掉的票还挂在账上没人发现。
所以这篇文章不谈概念,就按一笔报销从员工手里走到财务账上这一段路,把接收、查重、入账三个环节里真正会踩的坑,和对应的做法一次讲清楚。
这里说的电子发票管理系统,也不是把发票扫进去存起来的网盘,而是能把这三件事的规则跑完的那套东西。三个环节拆开看都不难,难的是连起来不留缝。
一、先搞清楚:数电票到底改了什么
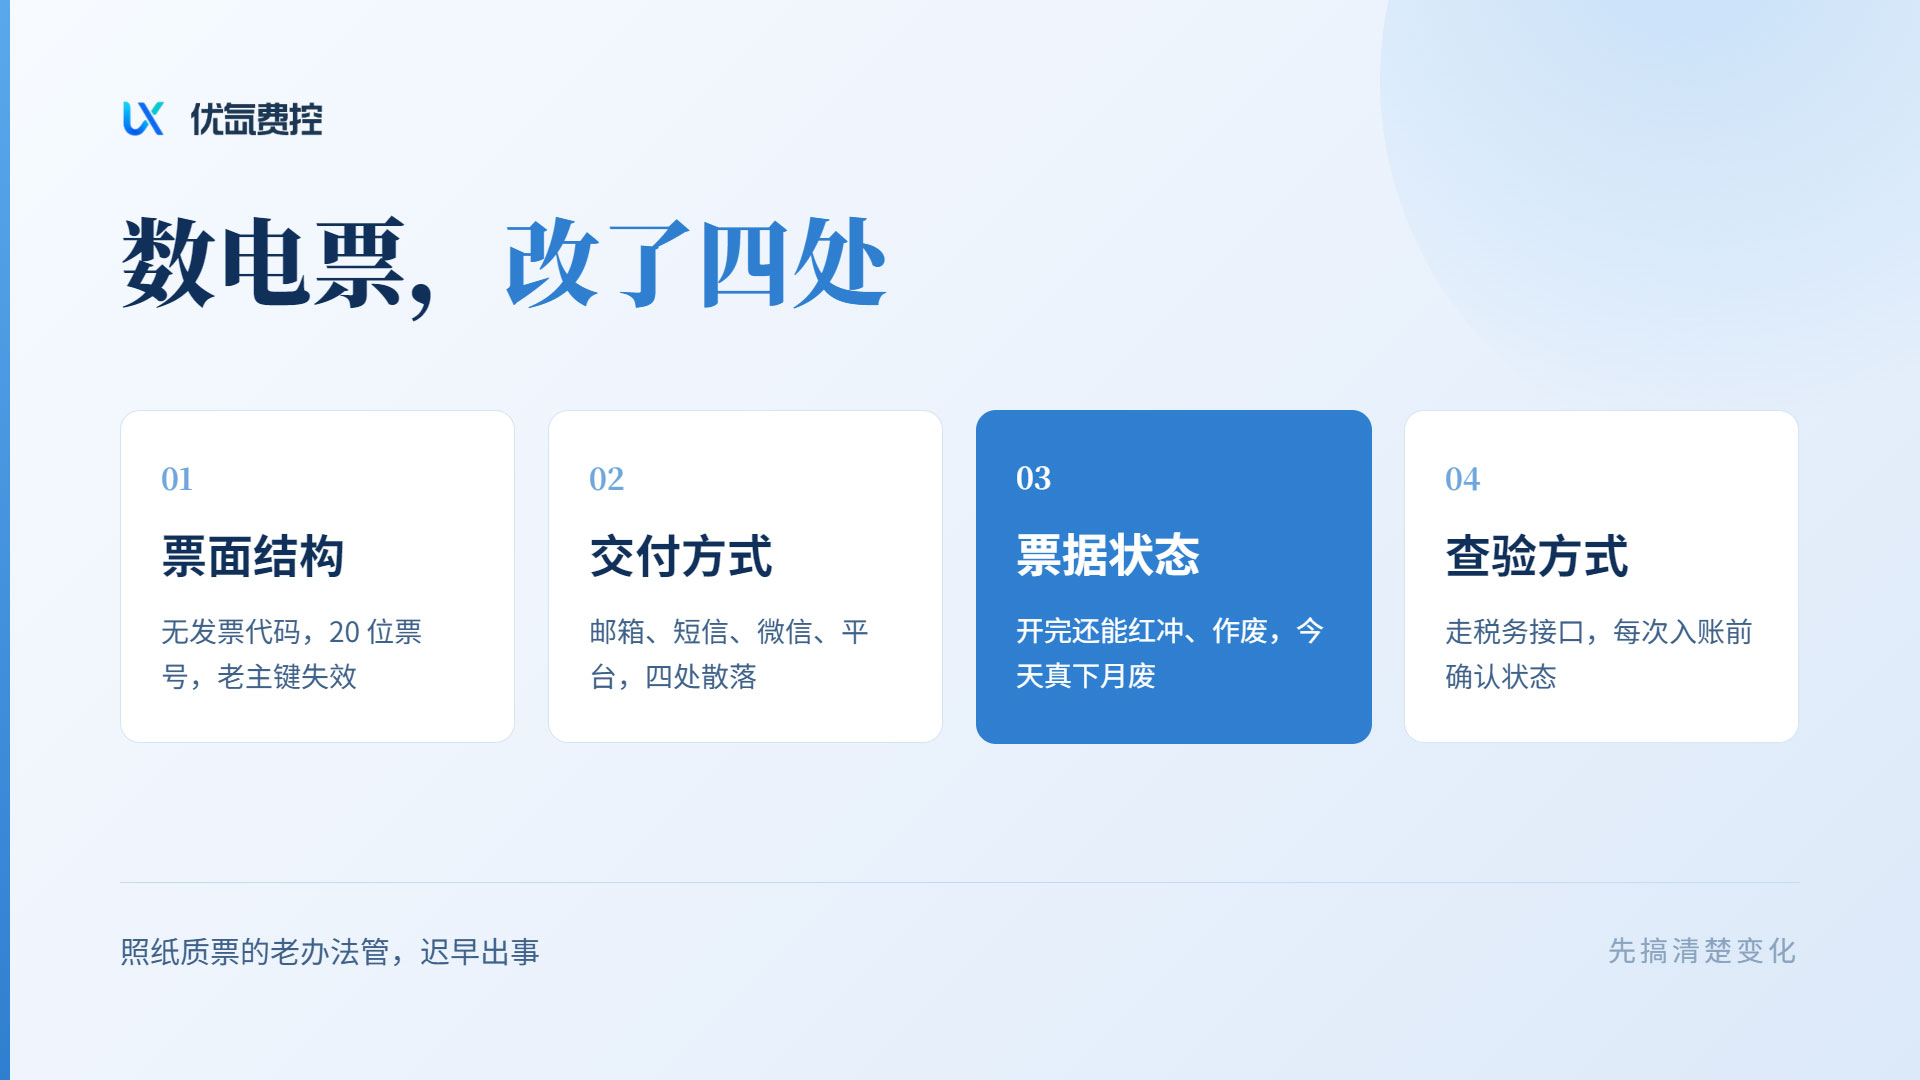
不少人照着纸质发票的老办法管数电票,管着管着就出事了。差别主要有四处。
票面结构变了。 数电票没有发票代码,票号是 20 位,票面上多了动态二维码和开票状态。老系统里按“发票代码 + 号码”做的主键,这时候会直接失效。
交付方式变了。 数电票通过税务数字账户交付,员工可能从邮箱、短信、微信、出差平台四处拿到文件,同一个人的票散在五六个地方。
票据状态会变。 纸质票开出来就是固定的,数电票开完之后还能被红冲、被作废。今天查是真票,下个月可能已经失效了。
查验方式变了。 真伪不能再靠肉眼看章看纸质,得走税务查验接口,而且是每次入账前都要确认状态。
这四处变化决定了后面三个环节的做法,跟纸质票时代完全不同。
二、接收:别让发票散在员工手里
常见现象。 员工嫌麻烦,攒一堆到月底一起传;有人直接发截图;有人把 PDF 转成图片再传;还有人转手就把别人的票发过来了。
风险在哪。 时效拖没了,预算控制跟着失效;截图和图片无法解析票面,财务只能手工补录;抬头税号错了发现不了;来源不可信,真假难辨。
可以这样做:
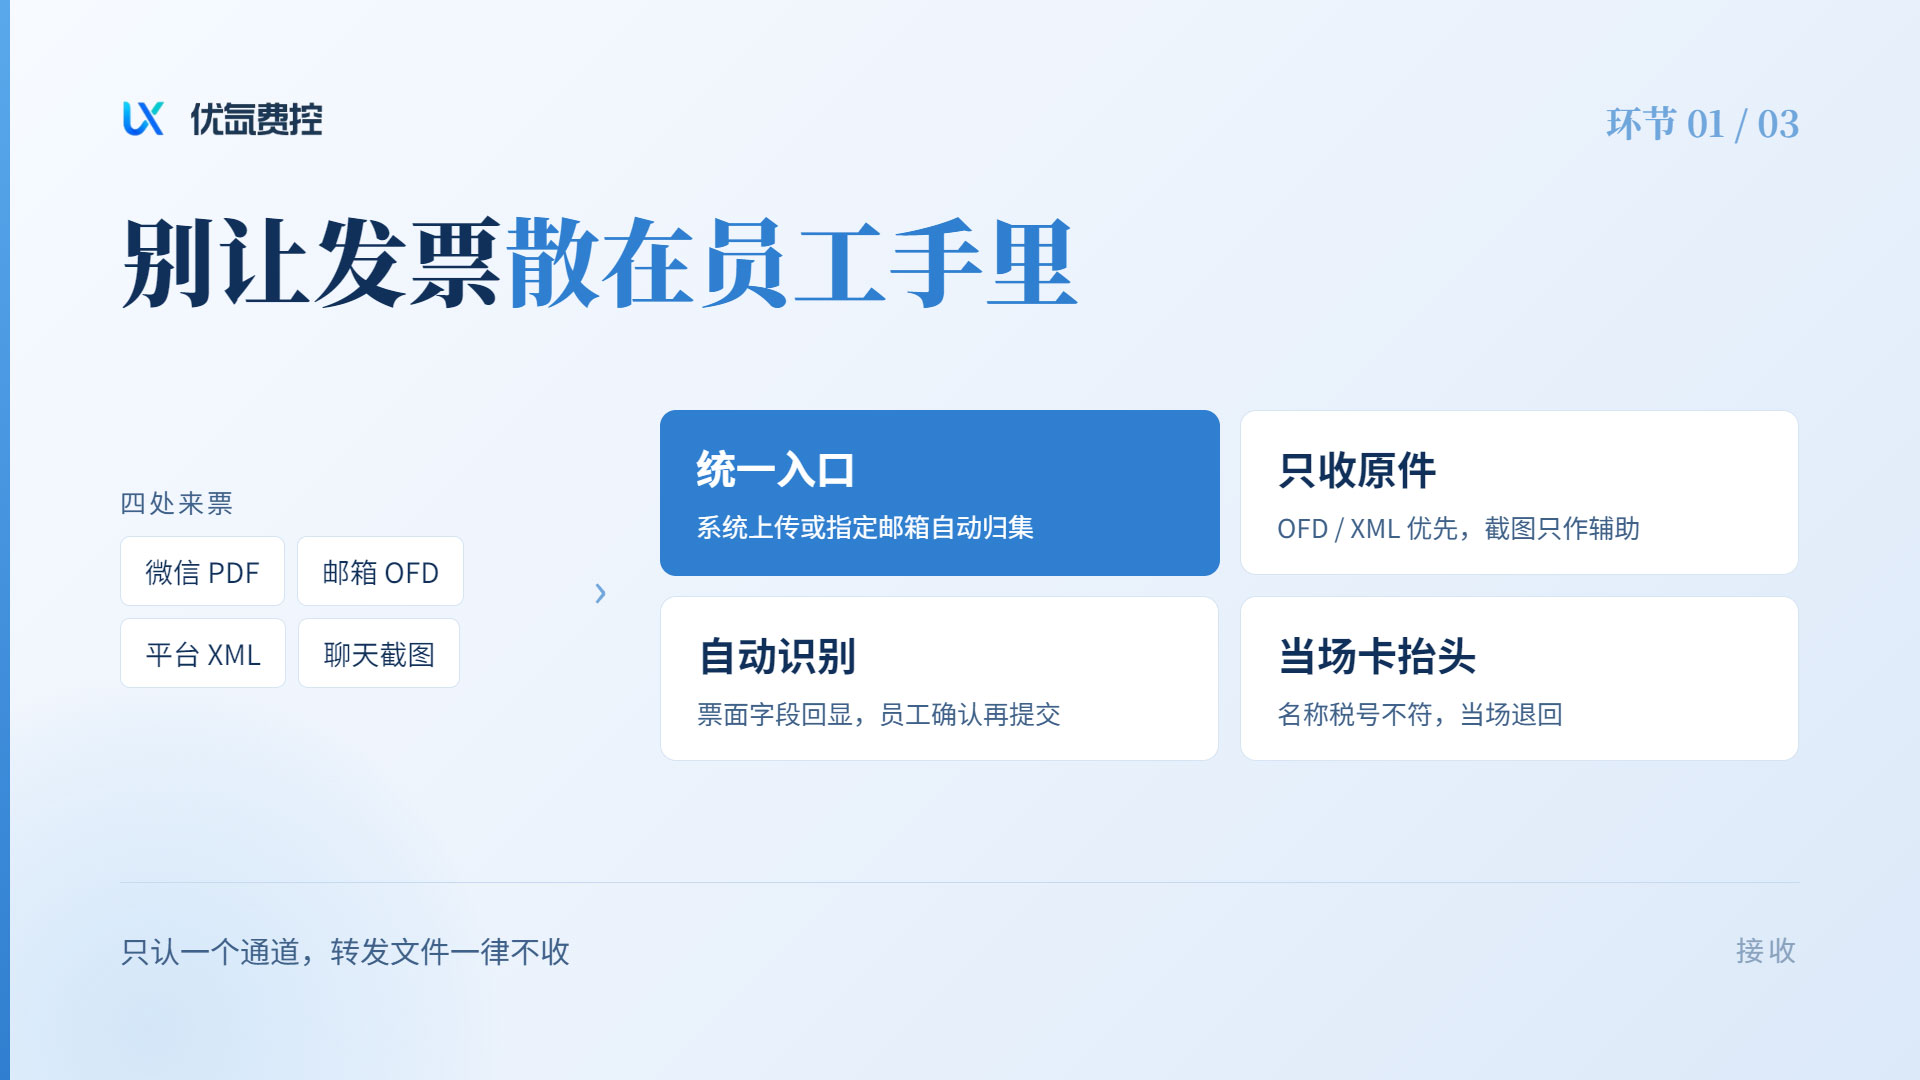
统一下单入口。 只认一个通道交票——系统上传或者指定邮箱自动归集,聊天截图和转发文件一律不收。
只收原件。 OFD 和 XML 是税务认可的原件格式,PDF 次之。图片、截图只作为辅助材料,不能当入账依据。
自动识别票面。 识别出抬头、税号、金额、税率、销方、开票日期、发票号码,回显给员工确认一遍再提交,比事后财务核对省事得多。
当场卡抬头。 公司名称和纳税人识别号自动比对,错了当场退回改,别等到月底对账才发现。
三、查重:同一张票,能变出很多张脸
常见现象。 同一张发票报两次,是数电票时代最高频、也最难查的问题。
风险在哪。 直接造成重复报销、重复抵扣;金额小的时候没人注意,攒到年底审计被一次性挑出来,金额往往不小。
要防的不只是“同一份文件”,还有这几种换脸方式: 改名重传,把“打车发票”改成“差旅费报销”;截图或者转成图片,绕过按文件哈希做的比对;一张票截成两张图分两次报;A 报过之后,B 又拿同一张票再报一次。
还有一种更隐蔽:同一笔消费开了两张票,商家重开一张、或者员工自己又开了一张,金额接近但票号完全不同。这种情况按主键查不出来,只能靠消费时间和金额去比对。
可以这样做:
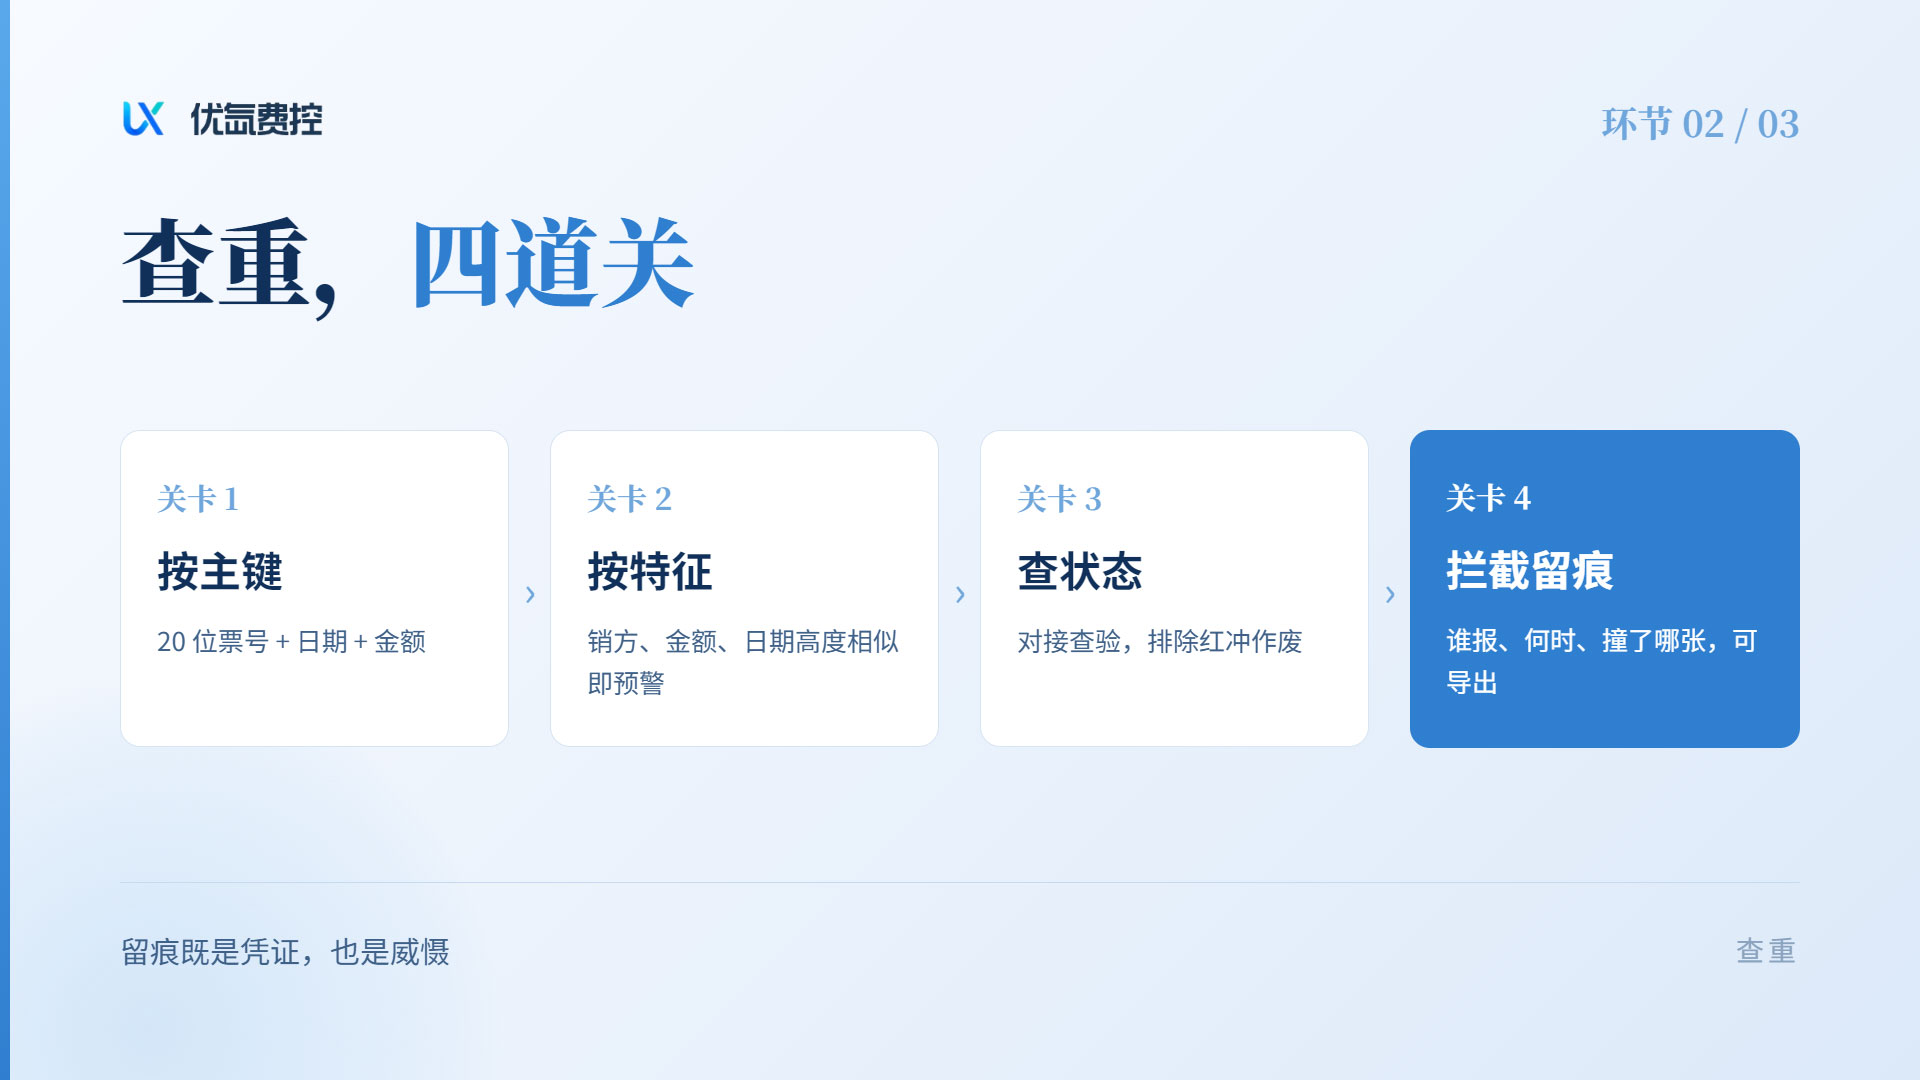
按主键查重。 20 位发票号码,配上开票日期和金额一起校验,这是最基本的一道。
按特征查重。 销方、金额、日期这几个字段组合起来高度相似时,系统要能预警,专门对付拆分和换人重复报。
查状态。 对接查验接口,确认这张票有没有被红冲、有没有作废,这一步放在查重之后、入账之前。
拦截要留痕。 谁报的、什么时间、撞上了哪一张票,记录要能导出来,既是凭证也是威慑。
费用预算管理系统
四、入账:票是真的,账不一定对
常见现象。 票是真的、也没重复,入账照样出错。这一段的问题往往最隐蔽。
可以这样做:
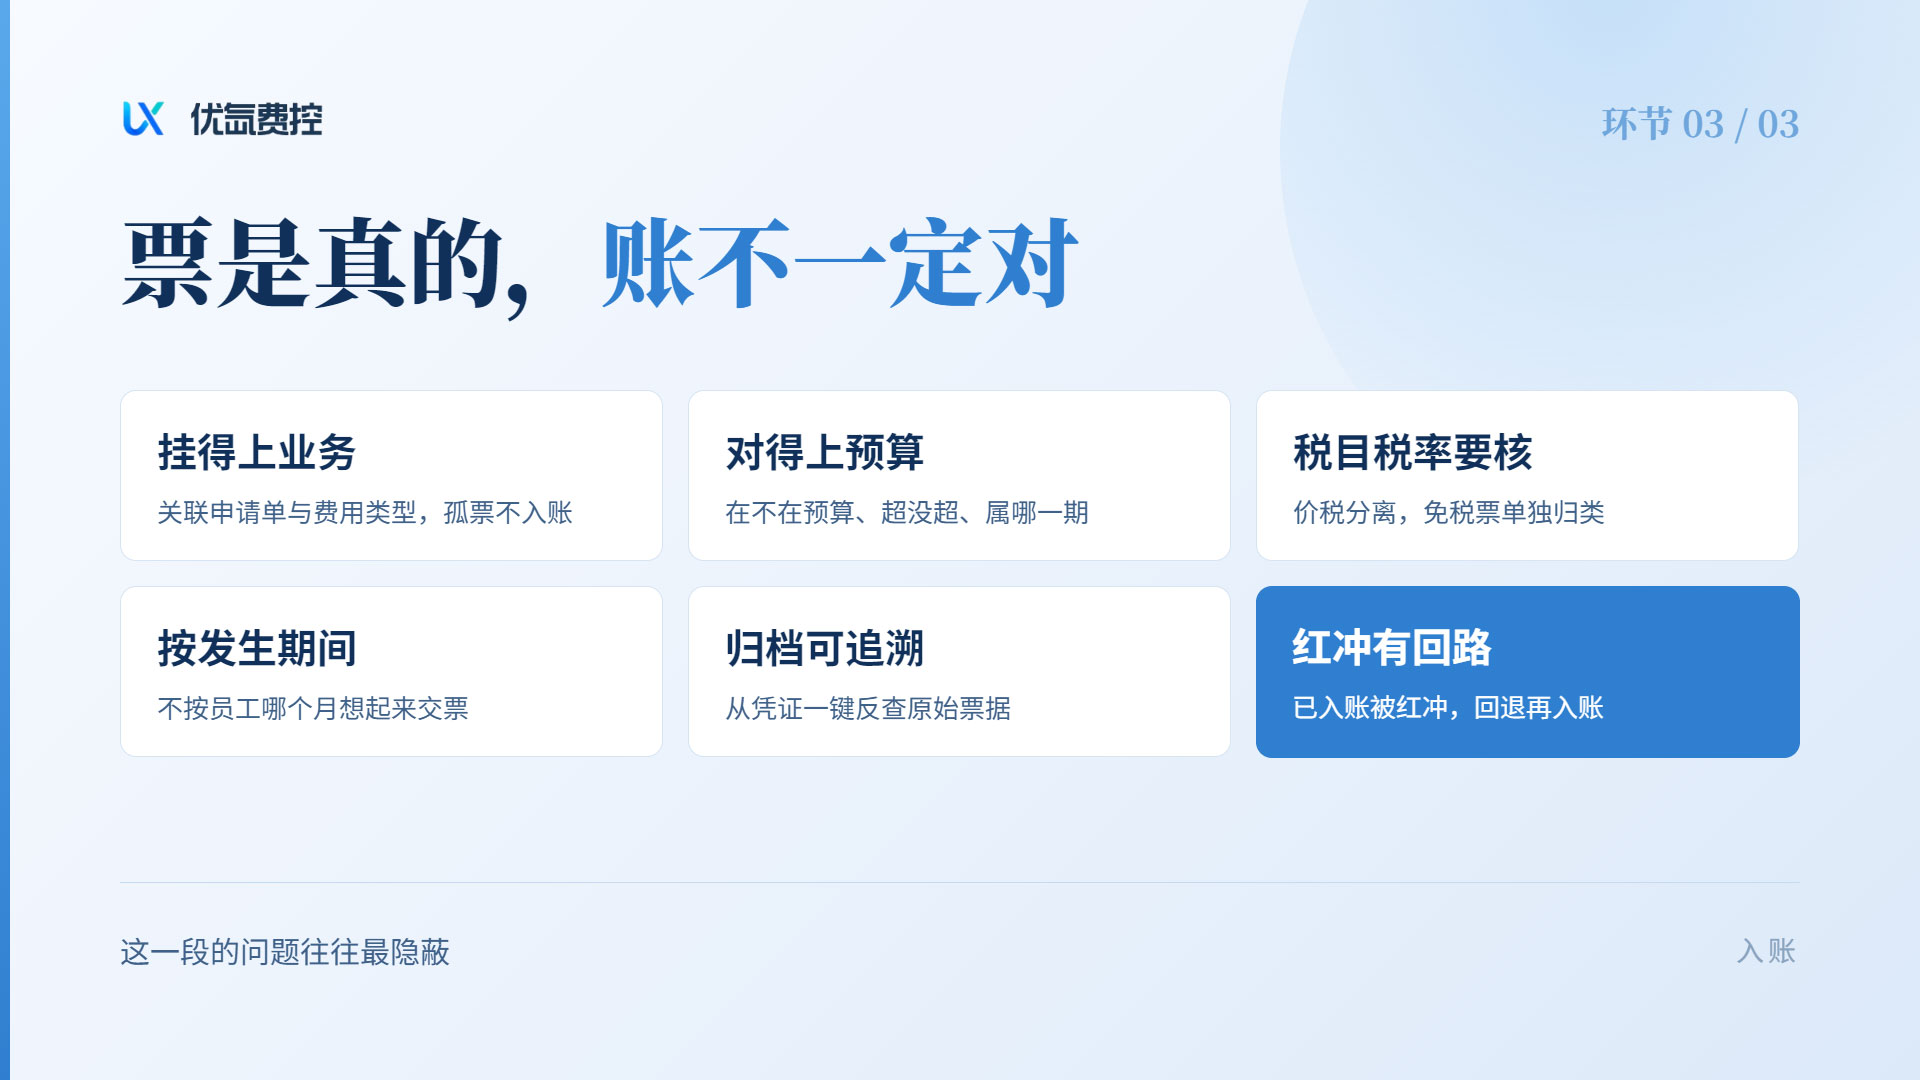
挂得上业务。 票要挂到对应的申请单、消费场景和费用类型上。没有业务背景的孤票,不能直接入账。
对得上预算。 入账前先看这笔钱在不在预算里、超没超、属于哪一期,预算控制卡在这一步才有意义。
税目税率要核。 税率与票面保持一致,价税分离算清楚;免税票、不征税票单独归类处理。
归属期按发生时间。 按费用实际发生的期间入账,不是按员工哪个月想起来交票来定。
归档要能追溯。 原件按税务要求保存,并且建立票、单、账、证之间的对应关系,从一张凭证能一键反查到原始票据。
红冲要有回路。 已经入账的票被红冲,得有对应的回退和重新入账流程,不然账实就对不上了。
五、说到底
数电票把“票”这件事从纸质搬到了数据,但管理的重心其实没变:票要真、不能重复、账要对得上。变的只是手段——过去靠人眼和经验,现在要靠系统在接收那一刻就把规则跑完。
像优氙费控这类系统,做的就是把这三段连成一条线:员工快捷填单、识票自动带出票面信息,进系统先过查重池和状态查验,再按预算和费用类型落到账上,票、单、账、档全程可追溯。财务不用再靠记忆和 Excel 兜底。
流程越早规范,后面越省事。可以先从统一接收入口这一步做起。